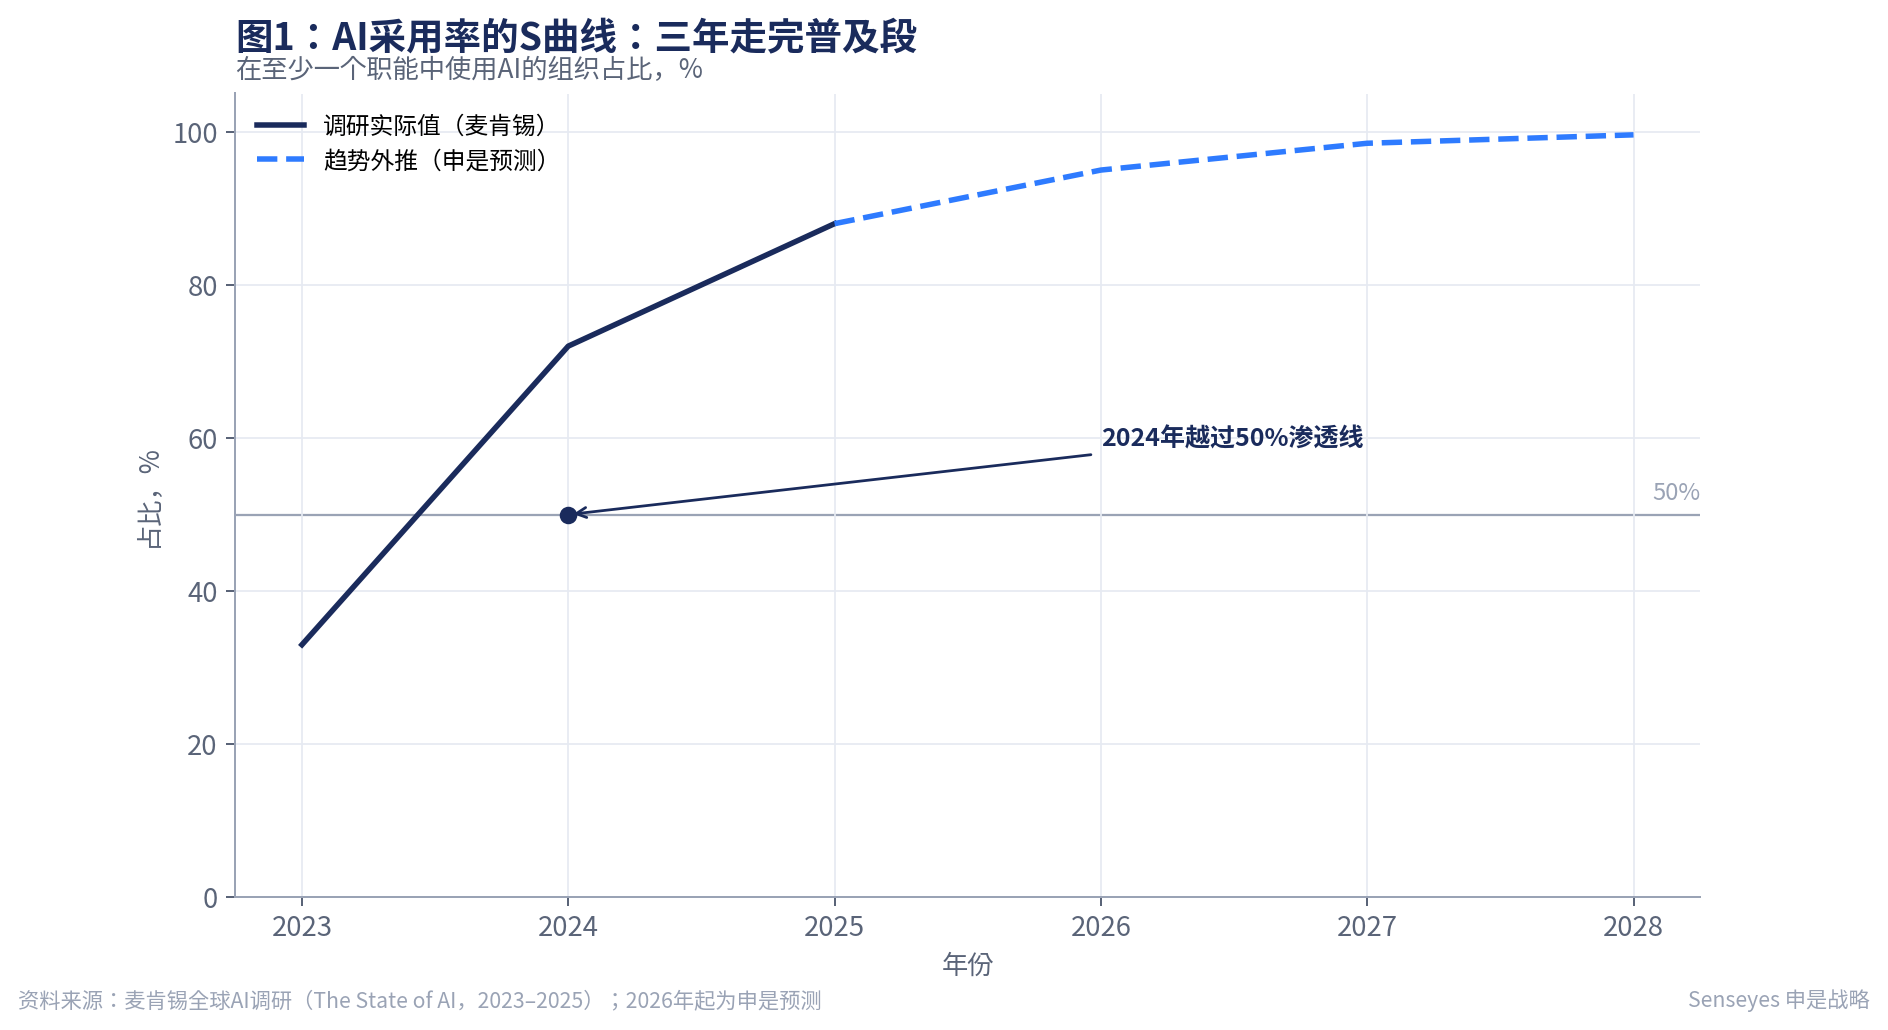
- AI采用率三年三级跳:33%→72%→88%,普及段已经走完。
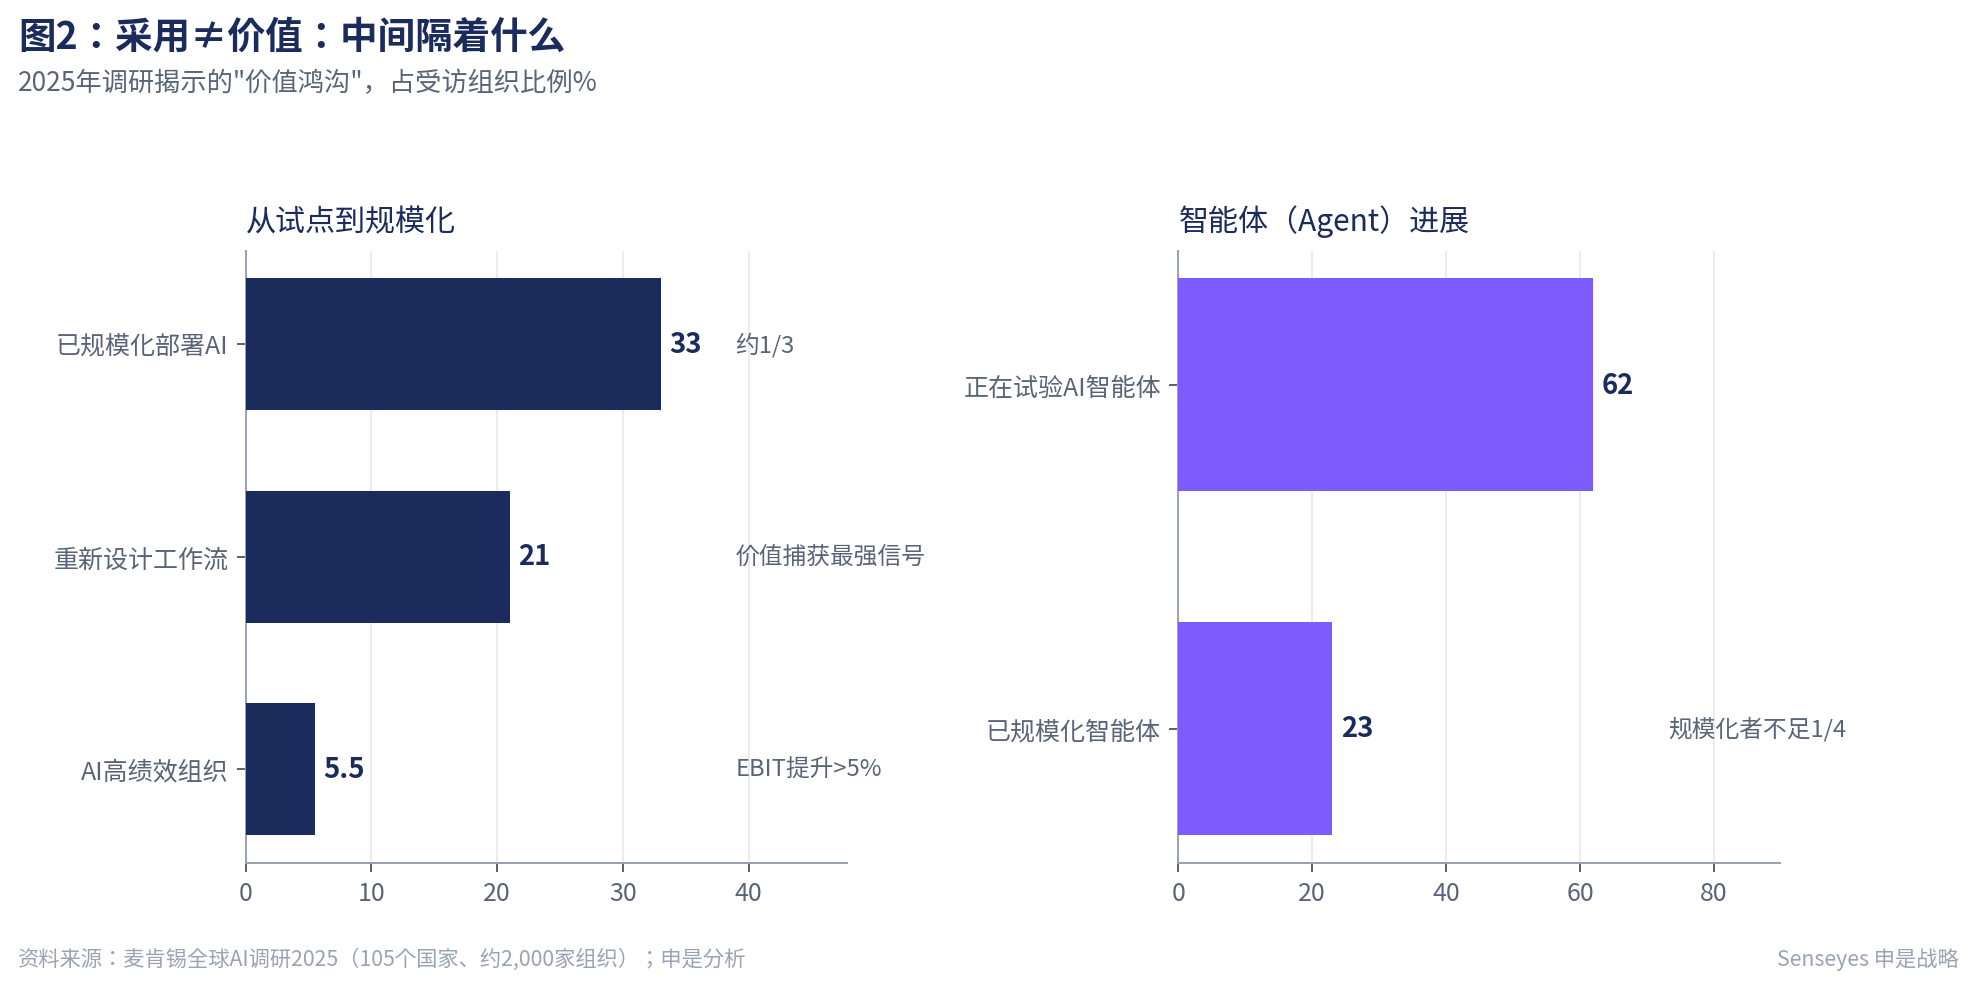
- 但仅有5.5%的组织实现了5%以上的EBIT提升——采用不等于价值,中间隔着工作流重构。
- 62%的组织在试验AI智能体,规模化者仅23%;CEO亲自掌舵成为2026年的新变化。
普及率已经讲完了,接下来讲价值
过去三年,企业AI叙事的主线是普及率:2023年33%的组织定期使用生成式AI,2024年初72%的企业在至少一个职能部署了AI,到麦肯锡2025年度的《全球AI现状调研》(覆盖约105个国家、近2,000家组织,其中38%年收入超过10亿美元),这个数字达到88%。三分之二的组织在多个职能使用AI,约一半在三个以上职能使用。
但普及率的参考价值正在快速衰减。给市场部装一个AI写作插件叫"采用",把整条客户服务流程围绕AI重新设计也叫"采用"——两者对企业的意义完全不同。麦肯锡的研究者把前一种现象称为"AI剧场":组织完成了采用的动作,却没有改造创造价值的机制。
衡量真实水位的指标是另外两组数字。约三分之一的组织实现了企业级规模化,其余困在"试点循环"里;而能够将AI对息税前利润的贡献量化到5%以上的"高绩效企业",只占5.5%。与此同时,麦肯锡估算生成式AI在63个已识别场景中蕴藏着每年2.6万亿至4.4万亿美元的经济价值。蛋糕足够大,分到蛋糕的企业却出奇地少——问题不在技术,在组织。
5.5%的高绩效企业,赢在五件"笨事"上
把高绩效企业与多数派拆开对比,差异几乎不在模型选择上,而在五件看起来更"笨"的事情上。
高管真正下场。高绩效企业拥有深度参与的高层领导者的比例,是其他企业的三倍。AI战略被授权给IT部门的企业,很少出现在5.5%的行列里。
端到端重设工作流。全部受访企业中,只有21%真正围绕AI重构了工作流,而这是预测AI利润贡献最强的单一变量。把AI贴在旧流程旁边,得到的只是局部提速;围绕AI重新设计流程,得到的才是结构性成本变化。
用业务指标而非技术指标立目标。高绩效企业倾向于设定与营收、成本、周转直接挂钩的AI目标,而不是"部署了多少个模型"这类产出指标。
基础设施为智能体预留位置。2025年的调研中,62%的组织已在试验AI智能体,但做到规模化的只有23%。差距很大程度上是架构问题:智能体需要可调用的系统接口、干净的数据和明确的权限边界,这些都不是采购一个模型能解决的。
把测量当作纪律。采用率、输出质量、业务结果,三层指标缺一,项目就会在第二年预算季被砍。
2026年的新变化:CEO们开始亲自掌舵
如果说2025年的关键词是"试点与规模的鸿沟",2026年的关键词则是"掌舵者的更迭"。
波士顿咨询《AI Radar 2026》调研了16个市场的2,360名高管(其中640人为CEO),发现72%的CEO自认是企业AI事务的主要决策者——这个比例是上一年的两倍。预算数字的变化更为直观:企业计划在2026年把AI投资提高到营收的约1.7%,而2025年这一比例还是0.8%,一年翻倍。约90%的CEO相信,AI智能体将在今年带来可衡量的投资回报。
BCG把受访CEO分成三类,差距一目了然。"开拓者"型CEO把约60%的AI预算押在智能体上,"务实者"与"跟随者"型只有25%。前者中58%认为"端到端AI转型是未来12个月抓住智能体机遇的最大机会",后者只有30%认同。
真金白银的案例支持了开拓者一侧。富士康在200多家工厂部署可扩展的AI运营体系,锁定了超过4亿美元的目标节省。利洁时(Reckitt)用端到端的AI驱动流程改造营销,优质内容产出翻倍,常规性工作削减最高达90%。BCG2026年6月对300名CMO的调研呈现了同一枚硬币的另一面:96%的CMO认同AI正在重塑营销,但部署了自主多智能体营销系统的只有8%——而那些做到了的企业,报告的营销ROI达到三倍, campaign周期缩短十倍。
AI竞争的下半场,差的不是预算,是"执行架构"——把试点连成系统的那套组织能力。
被低估的一页:风险与人
战略讨论中容易被跳过的,是麦肯锡报告里一组不太光鲜的数据:47%的组织已经历过至少一次生成式AI带来的负面后果,集中在输出失真、数据泄露、知识产权纠纷和新暴露的网络安全面。BCG的调研则显示,53%的高管仍把数据隐私与网络安全列为AI首要关切——尽管这个比例已比2025年下降了12个百分点,说明治理在成熟,但远未到可以放心的时候。
人的维度同样值得认真对待。麦肯锡发现,员工实际使用AI的程度普遍高于管理层认知——这意味着"堵"不如"疏",正式培训、治理护栏和明确的场景指引,比一纸禁令有效得多。多数企业已因AI对最多10%的员工完成再培训,且普遍选择把AI省下的时间转投新任务,而非直接裁撤岗位。AI对组织的冲击,眼下更接近"重构"而非"替代"。
给决策层的三个行动坐标
先把账算清楚,再谈宏大叙事
建议从一份诚实的盘点开始:现有AI项目中,哪些有可验证的成本或收入贡献,哪些只是"演示效果良好"。把没有业务指标的试点限期关闭或并轨,把资源集中到两到三个能量化收益的核心场景。参考基准:高绩效企业的共同特征是少而深,不是多而全。
把AI从IT预算升格为经营议题
72%的CEO亲自掌舵不是姿态,是必要动作。AI投资逼近营收的2%,已经是一笔需要董事会层面回答"回报从何而来"的开支。务实的做法是确立一名对AI价值负全责的高管,把AI目标写进业务单元的经营计划,而不是停留在技术路线图上。
为智能体修"路",而不是只买"车"
62%的企业在试智能体、23%能规模化,差的主要是路:系统接口是否开放、数据是否可用、权限与审计是否清晰、输出是否有评估体系。在铺下一个智能体之前,先把这些地基打完——否则只是在扩大试点坟场。
写在最后
生成式AI对企业战略的冲击,正在被误读为一场技术选型竞赛。事实上,88%的普及率意味着技术本身已不再稀缺——稀缺的,是把技术转化为利润的组织能力。
2026年的真正分水岭,不在谁家模型更强,而在谁能完成三件事:让最高决策者对AI价值负责,让核心流程围绕AI重构,让每一块钱AI预算都能对应到业务指标。做到这些的企业,AI是复利;做不到的,AI只是一项持续计提的费用。
窗口期不会一直开着。当企业AI投资以每年翻倍的速度膨胀,先发者的数据、流程和人才积累正在变成后来者难以购买的资产。现在回答"AI战略是什么",成本最低。
汇报AI进展之前,先回答这三个问题
- 你的AI项目清单里,有几个真正重新设计了工作流,而不是给旧流程加了个聊天框?
- AI带来的效率提升,是否有一笔能被CFO签字认可的EBIT贡献?
- 你的组织里,AI的最高负责人是CEO本人,还是被层层下放?
关于申是战略洞察
本栏目聚焦人工智能、数字化战略与组织变革领域的前沿议题,以结构化分析与可落地框架为企业决策者提供参考。文章内容整理自公开渠道与行业案例研究,仅供阅读参考,不构成任何商业决策依据。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的AI战略业务,请发送邮件至 info@senseyes.cn。
相关阅读
参考文献
- 麦肯锡公司(McKinsey & Company / QuantumBlack),《The State of AI 2025: Agents, Innovation, and Transformation》。调研覆盖约105个国家、1,993名受访者,38%来自年收入超10亿美元的组织。核心数据:88%的组织已采用AI;约三分之一实现规模化;5.5%为"高绩效企业"(EBIT贡献超5%);62%在试验AI智能体、23%实现规模化;21%完成工作流端到端重构;47%经历过至少一次生成式AI负面后果;高绩效企业高管深度参与比例为其他企业三倍。
- 麦肯锡全球研究院(McKinsey Global Institute),生成式AI经济潜力评估:63个已识别场景对应每年2.6万亿至4.4万亿美元潜在价值。
- 波士顿咨询公司(BCG),《AI Radar 2026: As AI Investments Surge, CEOs Take the Lead》。调研16个市场2,360名高管(含640名CEO)。核心数据:72%的CEO自认AI主要决策者(同比翻倍);2026年企业AI投资计划达营收约1.7%(2025年为0.8%);约90%的CEO相信AI智能体年内产生可衡量ROI;"开拓者"CEO将约60%的AI预算投向智能体(其余类型约25%);53%将数据隐私与网络安全列为首要关切。
- BCG案例披露:富士康在200多家工厂部署可扩展AI运营体系,锁定超4亿美元目标节省;利洁时(Reckitt)端到端AI营销流程改造,优质产出翻倍、常规工作削减最高90%。
- BCG全球CMO调研,2026年6月,300名CMO。96%认为AI正在重塑营销;8%已部署自主多智能体营销系统;已部署企业报告3倍营销ROI、10倍campaign速度;43%的企业当年营销AI投入超1,500万美元(2025年为28%)。