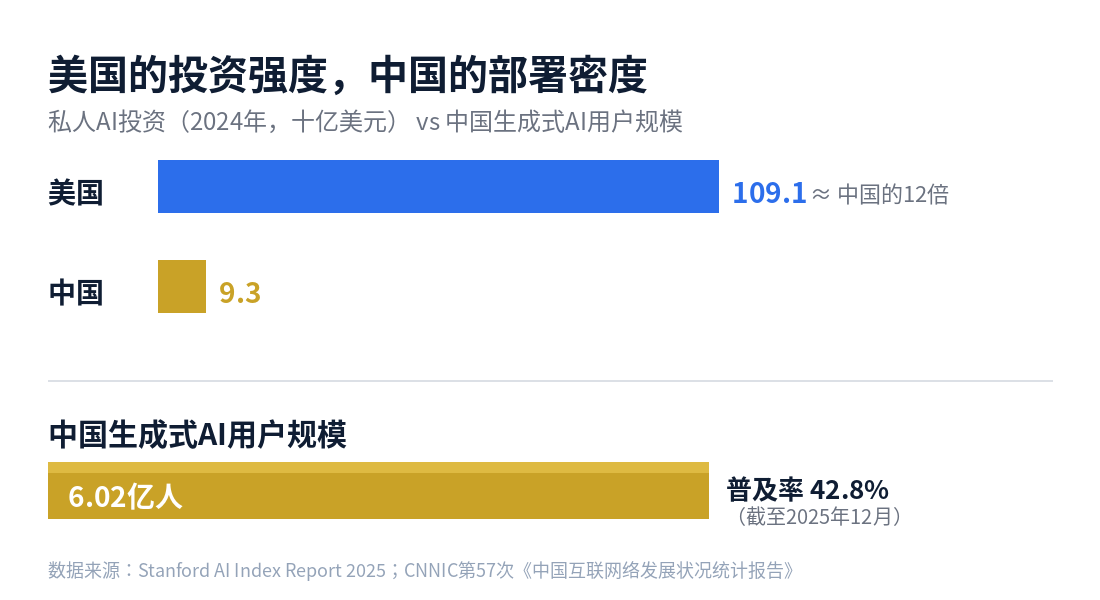
- 投资与兑现严重脱钩:2024年全球企业AI投资2523亿美元,美国占1091亿、中国93亿(斯坦福AI指数2025);但全球范围内仅6%的企业EBIT因AI提升超5%(麦肯锡2025),约95%的企业级AI试点未产生损益影响(MIT NANDA)。
- 两种逻辑:美国是技术供给侧驱动——押注模型能力与平台,瓶颈在"试点到规模化";中国是场景需求侧驱动——押注运营效率与规模应用,瓶颈在"规模化到可核算"(Gartner:仅8%的中国企业将生成式AI部署到生产环境)。
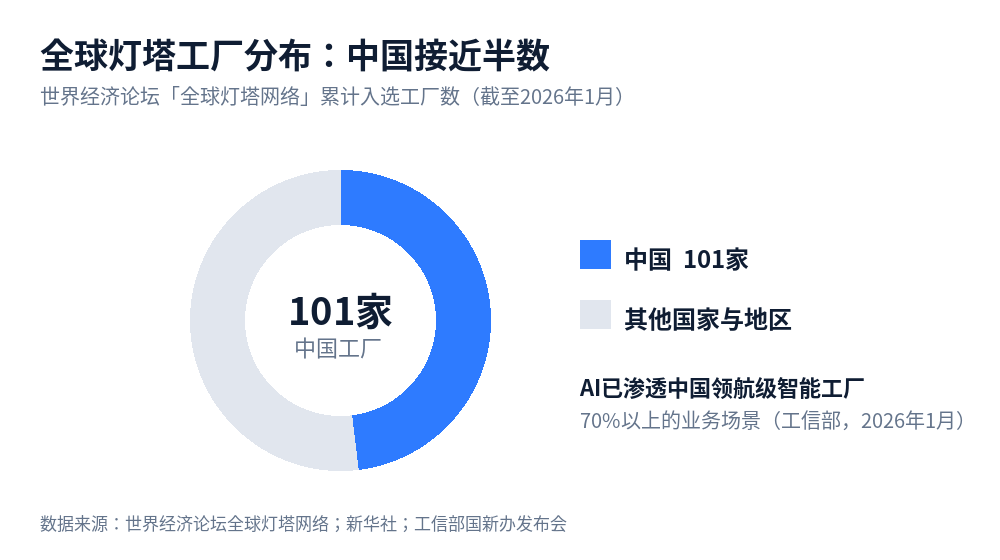
- 分行业格局:制造业中国规模领先(101家灯塔工厂)、金融美国强在全行级平台中国强在场景密度、零售中国强前台美国强后台、医疗美国卡在报销中国赢在覆盖、自动驾驶是唯一的中美双寡头赛道。
- 对企业的启示:停止用"场景数"管理AI,改用"损益归因";把预算从买模型移向改流程;先拿后台的确定性收益,再谈前台的想象力。
要点中各机构数据为申是的转述与整合,原始版权归各发布机构所有;分析框架与结论为申是原创。
投得多,不等于落得好
过去三年,全球企业在人工智能上的投入达到空前的量级。斯坦福大学《AI指数报告2025》统计,2024年全球企业AI相关投资合计2523亿美元,同比增长26%。但投资的地理分布极不均衡:美国以1091亿美元的私人AI投资一骑绝尘,约为中国(93亿美元)的12倍。
如果只看这个数字,结论似乎一目了然。然而当我们把视线从"投了多少钱"转向"钱变成了什么",画面会复杂得多。麦肯锡2025年11月发布的全球调研显示,88%的受访企业已在至少一个职能中常态化使用AI,但真正进入"高绩效"行列(EBIT因AI提升5%以上)的企业只有6%。MIT NANDA项目同年夏天的研究更为冷峻:在其评估的企业级生成式AI项目中,约95%没有产生可衡量的损益影响。
换言之,美国的挑战不是"有没有AI",而是"AI何时进损益表";中国的挑战则几乎是反过来的——投资强度不足美国的十分之一,但在若干行业里,机器学习的部署密度和运营深度已经走到世界前列。两国正在用两种截然不同的逻辑落地AI:美国是"技术供给侧驱动",押注模型能力与平台;中国是"场景需求侧驱动",押注运营效率与规模应用。理解这两种逻辑的差异,比争论"谁领先"更有商业价值。以下按行业逐一检视证据。
一、制造业:中国把AI做成了"车间变量"
制造业是两国AI落地路径分叉最明显的行业。
中国的证据是体系性的。截至2026年1月,世界经济论坛"全球灯塔网络"——全球智能制造与数字化最高水平的公认标尺——中中国工厂累计达101家,接近全球半数,为单一国家最大份额。工信部在2026年1月的国新办发布会上披露,AI已渗透领航级智能工厂70%以上的业务场景,并举例某家电企业自研"5G+AI"工业视觉检测系统将检测准确率提升至99.98%,人均生产效率提升275%。2025年中国人工智能核心产业规模预计突破1.2万亿元,AI企业超过6000家。
美国的路径不同。它的制造业主战场不在车间,而在设计和研发端——生成式设计、数字孪生、软件定义的产线仿真,以及亚马逊这样的物流制造混合体(2025年7月,亚马逊全球仓储机器人部署量突破100万台)。美国灯塔工厂数量远少于中国,这并非技术能力问题,而是产业结构问题:美国制造业增加值占GDP约一成,大量的AI投资流向了服务业与软件。
这一行业的判断是清晰的:在"物理世界的AI"——视觉质检、预测性维护、产线调度——中国已形成规模领先;在"数字世界的制造AI"——研发仿真、工业设计、供应链软件——美国仍握有溢价权。对中国企业的启示在于,灯塔经验正在从"认证资产"变成"可复制的工艺包",第二批、第三批追赶者的复制成本在快速下降。
二、金融:美国跑出了"全行级平台",中国跑出了"场景密度"
金融业是两国AI货币化程度最高的行业,但形态迥异。
美国的样本是摩根大通。这家全球最大的银行每年技术预算约180亿美元,已有超过450个AI用例投入生产环境,自研的LLM Suite平台上线八个月即覆盖20万员工;公司管理层公开表示AI带来的年化业务价值在15亿—20亿美元区间,并预计运营岗位将因此缩减至少10%。它的方法论值得拆解:集中式的模型工厂、统一的合规数据底座、每个用例绑定可核算的KPI、以及CEO级别的持续督导。这不是"试点",是把AI当作银行的运营基础设施来建。
中国银行业的叙事则是"广种"。工商银行披露,其企业级千亿金融大模型"工银智涌"在2024年已赋能20余个业务领域、200余个场景,2025年上半年又新增AI财富助理、投研智能助手等100余个场景。腾讯云披露其已与沪深交易所、中国银行等机构合作落地超100个金融业务场景,其中一个典型案例是帮助华兴银行将信贷尽调周期从10天压缩至1天。
两相对照,差异不在场景数量,而在价值核算的严格程度。美国头部银行习惯于给出"AI对损益的具体贡献额"并接受分析师质询;中国银行业披露的更多是"场景数"和"效率倍数",鲜有机构给出汇总的财务贡献。场景密度是真实的进展,但从"场景"到"利润"之间,还差一套严格的归因体系——这恰恰是中国金融机构下一阶段的功课,也是外部咨询与审计可以发挥作用的空间。
三、零售与消费:前台在中国,后台在美国
零售业的AI应用呈现镜像结构。
中国强在前台:推荐算法驱动的电商与内容生态是机器学习最早、最彻底的商业应用。CNNIC的报告显示,截至2025年12月中国生成式AI用户规模达6.02亿、普及率42.8%——这意味着中国的零售AI建立在全世界最庞大的AI就绪消费者基数之上,AI导购、AI客服、AIGC营销素材的渗透速度极快。
美国强在后台。沃尔玛、塔吉特等零售商把机器学习压在需求预测、自动补货、库存优化上;沃尔玛与Pactum AI合作的供应商自动谈判系统在试点中实现了68%的谈判成功率,三个月内即收回投资。学术界最扎实的证据也来自美国呼叫中心场景:Brynjolfsson等人的实地研究显示,生成式AI助手使客服每小时解决问题数平均提升14%,其中新手员工提升达34%——AI把最优员工的经验"摊平"给了所有人。
值得两国企业共同警醒的是Klarna的完整弧线。这家瑞典金融科技公司2024年2月宣布其AI助手上线首月处理230万次对话、承接三分之二的客服量、相当于700名全职员工的工作量,预计年改善利润4000万美元。但到2025年5月,其CEO公开承认过度削减人工导致服务质量下降,重新招聘人工客服,转向"AI处理高频简单问题、人处理复杂问题"的混合模式。这个案例的价值不在于前半段的高歌,而在于后半段的回调:客服AI的真实天花板不在技术,在于问题的复杂度分布。任何把"替代率"当KPI的客服AI项目,都值得重新把"分层率"作为KPI。
四、医疗健康:美国是审批与证据的游戏,中国是效率与覆盖的游戏
医疗是监管密度最高的AI应用领域,两国节奏因此截然不同。
美国的路径以FDA审批为轴心。截至2024年8月,FDA累计批准的AI/ML医疗器械约950款,2025年底已升至约1451款,其中放射科长期占据七成以上份额。但审批通过不等于商业成立:对691款获批设备的横截面研究发现,仅1.6%引用了随机对照试验数据,且截至2024年年中,联邦医保仅对其中约10款设备明确了支付安排。美国医疗AI的瓶颈不在获批,在报销——没有支付方的认可,算法再精确也只是成本中心。
中国医疗AI的逻辑是另一条:在优质医疗资源稀缺且分布极不均的背景下,AI首先被用于"放大存量医生的服务半径"——影像辅助筛查下沉到县域、大模型导诊分诊承接海量初诊问询、病案质控自动化。这条路径少有FDA式的单品审批叙事,但覆盖速度惊人,且与公立医院体系的数字化采购深度绑定。两国的启示是互补的:美国证明了"证据等级"决定医疗AI的最终商业价值;中国证明了"可及性缺口"是医疗AI最大的需求引擎。
五、出行与物流:唯一的"中美双寡头"赛道
自动驾驶是两国罕见地处于同一量级、且均已跨过商业化临界点的行业。
美国一侧,Waymo的周付费订单从2025年初的约17.5万单攀升至2025年12月的45万单以上,2025年全年完成1400万次行程(约为2024年的三倍),运营城市扩至10个,累计自动驾驶里程超过2.6亿英里;其公布的安全数据显示,在相同里程下,车辆致人重伤或死亡的事故率较人类驾驶员低94%。
中国一侧,百度萝卜快跑2025年10月周全无人订单超过25万单,第三季度订单310万单、同比增长212%,截至2025年11月累计服务超1700万次,覆盖全球22座城市,并已在武汉实现单车盈利——全球首个在单一城市跑通经济模型的Robotaxi运营商。高盛在2025年5月的研报中预测,中国Robotaxi市场规模将从2025年的约5400万美元增长至2035年的470亿美元。
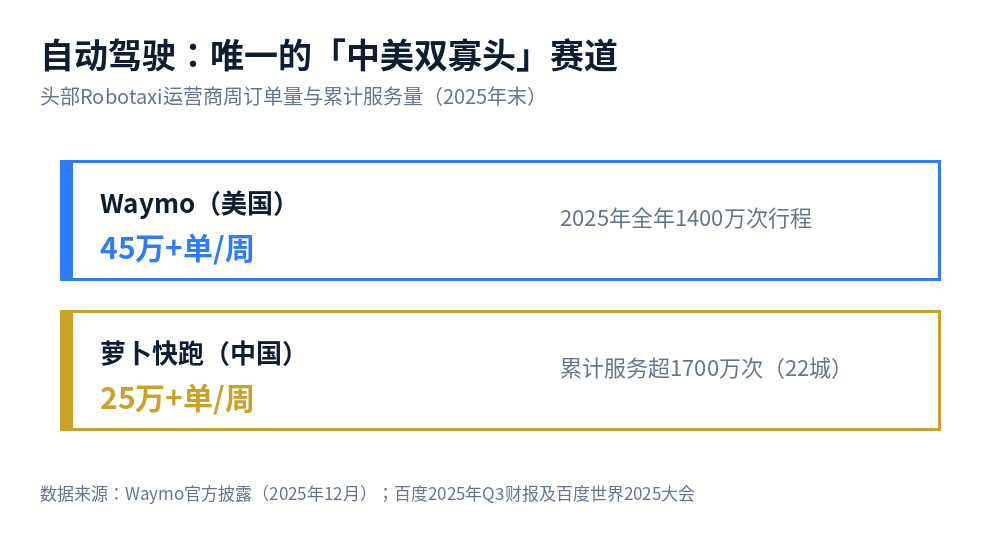
这个行业的意义超出出行本身:它是AI在物理世界中第一个被消费者按月付费验证的商业模式,也是唯一一个中美头部玩家在订单量上交替领先的AI应用赛道。中国的优势在成本曲线(萝卜快跑第六代车型成本约2.9万美元,较上一代降低60%)与政策试点密度;美国的优势在单车智能的安全记录与资本市场的耐心。两者的竞争焦点将在2026—2027年转向海外市场——双方都已进入中东。
六、三种结构性差异,比差距更重要
把五个行业的证据放在一起,浮现出三种结构性差异:
第一,投资逻辑不同。美国是"资本密集型":巨额私人投资购买模型能力、算力和人才,再由平台公司向企业输出。中国是"运营密集型":投资规模小一个数量级,但538款生成式AI服务完成备案、6亿用户、数万家智能工厂,证明其在用更低的资本强度换取更广的部署密度。两条曲线没有对错,但决定了两国企业的AI预算结构应该完全不同——中国企业买"能力"远比买"算力"划算。
第二,价值兑现的瓶颈位置不同。美国的瓶颈在"试点到规模化":工具遍地都是,但流程没有重构,于是95%的试点停在原地。中国的瓶颈在"规模化到可核算":Gartner的调研显示,截至2024年6月仅8%的中国企业将生成式AI部署到生产环境,远低于全球20%以上的水平;埃森哲对七个行业163家中国企业的调研则显示,46%已在规模化应用生成式AI,但仅9%实现了显著价值。一句话:美国企业的问题是"用了很多AI,没改流程";中国企业的问题是"上了很多场景,算不清账"。
第三,组织变革的急迫度不同。埃森哲同一调研中有两组数字常被忽略:只有47%的中国企业为员工设计了AI相关培训路径,只有34%重新设计了组织架构以适应AI驱动的协作模式。这与麦肯锡的全球发现高度一致——AI高绩效企业与其他企业的最大分野不在技术,而在于是否重构了工作流。无论中美,AI的最后一公里都是组织问题,不是模型问题。
中美两种落地逻辑将在未来三年相互渗透:美国企业会被股东逼着从"讲故事"走向"算账",中国企业会被竞争逼着从"铺场景"走向"要利润"。届时胜出的,不会是某国的企业,而是那些最早完成从"为用AI而用AI"到"为损益表用AI"转变的企业。
七、对中国企业决策者的三点启示
第一,停止用"场景数"管理AI,改用"损益归因"管理AI。摩根大通的做法值得借鉴:每个用例绑定可核算的KPI,用对照组归因,未达标即关停。场景数是过程指标,不是结果指标。
第二,把预算从"买模型"移向"改流程"。MIT的研究发现,与外部伙伴合作定制开发的项目进入生产环境的比率约为67%,而内部自研仅约33%。在模型能力商品化的今天,稀缺的不再是技术,而是敢于重构流程的组织决心——AI转型成功的要素中,技术算法占15%、数据底座占15%、人与流程的变革占70%。
第三,在前台场景学美国零售的"后台思维"。中国企业普遍把AI预算投向营销与客服等前台,但全球最扎实的财务回报证据集中在需求预测、库存、供应链、风控等后台职能。Klarna的前半段故事诱人,后半段才是教材:先把后台的确定性收益拿到手,再谈前台的想象力。
参考文献
- Stanford HAI, AI Index Report 2025, 2025年4月.
- McKinsey & Company, The State of AI: Global Survey 2025, 2025年11月(1993名受访者,覆盖105个国家).
- MIT Project NANDA, The GenAI Divide: State of AI in Business 2025, 2025年8月;另见 Fortune(2025年8月18日)相关报道.
- 世界经济论坛(WEF)全球灯塔网络新闻稿,2025年9月;新华社"从'灯塔工厂'看中国",2026年1月.
- 工业和信息化部,国新办新闻发布会,2026年1月22日.
- Amazon,2025年7月宣布全球机器人部署量突破100万台.
- Artificial Intelligence News, "JPMorgan Chase AI strategy: US$18B bet paying off", 2025年12月;JPMorgan Chase公开披露.
- 新华网,"银行大模型应用'加速跑'",2025年9月10日(引工商银行定期报告).
- 沙丘社区,"银行半年报发布:大模型应用快速增长",2025年9月;腾讯云2025年度金融行业服务报告.
- 中国互联网络信息中心(CNNIC),《生成式人工智能应用发展报告(2025)》;第57次《中国互联网络发展状况统计报告》,2026年2月.
- IHL Group(2023年12月)与Bloomberg(2023年4月)关于Walmart × Pactum AI自动谈判系统的报道.
- Brynjolfsson, E., Li, D., Raymond, L., "Generative AI at Work", NBER Working Paper 31161(后刊于Quarterly Journal of Economics).
- Klarna官方新闻稿,2024年2月27日;Bloomberg对Klarna CEO的访谈,2025年5月.
- JAMA Health Forum关于FDA AI/ML医疗器械的横截面研究;FDA官网AI/ML-Enabled Medical Devices清单.
- Waymo官方披露及安全数据(2025年12月—2026年3月);Kusano et al., Traffic Injury Prevention, 2025.
- 百度2025年第三季度财报;新华网,"萝卜快跑周全无人订单超25万",2025年11月14日.
- 高盛,中国自动驾驶市场:商业化之路,2025年5月.
- 国家网信办生成式AI服务备案数据(截至2025年8月底累计538款).
- Gartner新闻稿,"目前仅8%的中国企业将生成式人工智能部署在生产环境中",2025年1月8日.
- 埃森哲,《2025中国企业数字化转型指数》,2025年7月.
版权与数据说明:本文数据均引自上述公开来源,个别运营数据为企业自行披露口径(如Klarna的利润改善预估、JPMorgan的AI价值估算),已在文中注明。相关数据与观点的版权归原机构所有;本文的分析框架("两种落地逻辑")与全部结论为申是原创。如权利方认为本文存在不当引用,请通过 info@senseyes.cn 联系我们。
相关阅读
如希望就AI战略的损益归因与路线图设计与申是团队深入交流,欢迎发送邮件至 info@senseyes.cn 或点击页面右上角"预约咨询"。